Наша компания SMART METAL GROUP занимает лидирующие позиции на рынке металлa и металлопроката на территории Болгарии https://shop.smartmetalgroup.com/ru-ru/zagotovka-i-metalli , мы тщательно следим за развитием ситуации в данном рыночном сегменте и основываясь на аналитические данные експертов, можно с уверенностью сказать, что постепенное снятие ограничений из-за пандемии COVID-19, привело к восстановлению спроса и производства ,стабилизации ситуации на рынке металла и металлопроката .
Стимулирующая политика государств, направленная на восстановление экономики, и слабеющий доллар в ближайшее время окажут значительную поддержку рынку. Однако остается риск, что после выхода из кризиса конкуренция в отрасли станет более жесткой.
- Причины регулярного подъема цен на металлы и металлопрокат за последние месяцы
Основная причина подъёма цен — активизация мирового рынока металла и металлопроката в течении последнего времени. Наблюдается повышение активности в США и Европе, Китае, Турции, Вьетнаме, Индии, на Ближнем Востоке. Это мировые экспортеры, которые в сегодняшней реальности поставляют на экспорт более 60 % изготовленной в стране металлургической продукции. В то время как доля проката, которая остаётся для внутренних потребителей предельно мала, таким образом цены внутренние пытаются уравнять с внешними. И местами, из-за безвыходного положения конечных покупателей при уменьшении складских запасов, — контракты заключают уже на февраль-март. Однако на вторичном рынке не везде удается достичь договорённостей на поставки по высоким ценам. Оснавная причина , которая привела к такому положению на внешних рынках, является уменьшение выплавки стали в масштабах текущего года. Для США и ЕС -15,3 %, -5,6 % за октябрь-ноябрь. Мировое производство стали отстало на 2 % в масштабах года. Такая ситуация будет продолжаться до тех пор пока уровень выплавки стали не придёт в норму, а цены на сырье и заготовку не стабилизируются.

Ожидается, что мировой рынок углеродистой стали будет расти со среднегодовым темпом роста 4% в течение прогнозируемого периода (2020-2030 гг.). Растущие расходы на строительство и процветающая автомобильная промышленность будут способствовать использованию углеродистой стали в производственных процессах.
Спрос на сталь в европе в 2021 году может увеличиться на 4-6% — на фоне роста объёмов строительства благодаря господдержке, реализации инфраструктурных инвестпроектов, а также постепенного восстановления автомобильной промышленности. В среднесрочной перспективе спрос будет сдерживаться, в частности, слабыми темпами развития промышленного производства, а также сокращением инвестиций компаниями нефтяного и газового секторов.
Подъем в секторе листового проката продолжается в Китае. Западные страны приобретают огромные объемы китайского (и, кстати, вьетнамского) ширпотреба, из-за чего в мире возник серьезный дефицит контейнеров. Китайский бизнес, получил в этом году крупные налоговые льготы и государственную программу стимулирования экономики с упором на инфраструктурные инвестиции, дешевые кредиты и налоговые льготы для бизнеса, а также приток заказов со стороны иностранных клиентов, пополняющих запасы. Производство стали там сейчас более чем на 10% опережает прошлогодние показатели. Западные эксперты прогнозируют, что в 2021 г. китайский рынок стали ожидает нулевой рост. Будто бы программы стимулирования прекратят свое действие, а госинвестиции уменьшатся. Однако австралийский поставщик железной руды Fortescue Metals осторожно отмечает, что китайцев, возможно, недооценивают. По крайней мере, клиенты компании в китайской металлургической промышленности уже сформировали портфель заказов на второй квартал и активно заключают контракты на третий.
В Китае данные по производству стали показывают уверенную восходящую динамику за счет роста строительного сектора. Согласно прогнозу Fitch Ratings, в течение текущего года металлургические предприятия КНР произведут рекордно высокое количество стали — 980 млн. тонн, что на 72 млн. тонн больше итога 2019 года. В числе причин — активный спрос со стороны инфраструктуры и строительства. В остальных странах меры экономического стимулирования оказались менее эффективными, поэтому сокращение стального производства составило более 100 млн. тонн. Прогноз Fitch Ratings на 2020 год — 745 млн. тонн стали, на 2021 — 815 млн. тонн, а уровня, предшествующего пандемии, металлурги достигнут, предположительно, к концу 2022 года
Улучшение в бразильской железорудной отрасли в сентябре оказалось временным. В ноябре экспорт сырья упал до наименьшего показателя за полгода и даже опустился ниже прошлогоднего графика. Австралия остается при своих, но там начинается сезон штормов, которые периодически срывают работу портов. В текущем году значительно подорожали многие потребительские товары импортного происхождения, а увеличение стоимости металла может вызвать аналогичный скачок уже в промышленности и строительстве. Цены на металлолом на мировом рынке продолжают свой рост. За последнюю неделю подорожание этого сырья в Турции и странах Восточной Азии составило $40-60 за т. Котировки вышли на уровень, который в предыдущий раз наблюдался в 2012 г. И это еще не предел, так как поставщики лома в США, Европе и Японии прогнозируют новое повышение в январе.
С одной стороны, дороговизна металлолома объясняется дефицитом предложения. Сборы сократились во время эпидемии коронавируса и не восстановились полностью за лето и осень. А после Нового года нехватка сырья может еще усилиться. С другой стороны, металлургические компании сами взвинчивают цены и поэтому могут позволить себе дорого платить за лом.
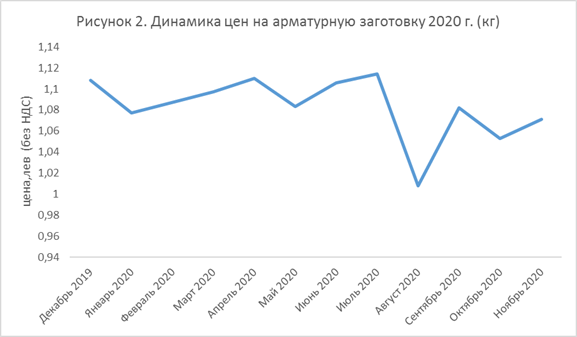
На рис.2 представлен график динамики цен на арматурную заготовку в рамкам нашего предприятия Smart Metal Group, https://shop.smartmetalgroup.com/ru-ru/zagotovka-i-metalli, где можем наблюдать динамику роста за последние несколько месяцев. Мировъе производители в 2020 году планируют увеличить производство стали на 4-5%, до рекордных 1,035-1,045 млрд т стали, по сравнению с предыдущим годом
Железная руда во вторую неделю декабря колебалась возле максимальной отметки за последние без малого десять лет. Китайские металлурги обеспечены заказами и снова наращивают выплавку стали несмотря на наступление зимы, а ситуация с сырьевым обеспечением остается сложной. Поэтому руда также может продолжить рост , если в 2019 и 2020 гг. запасы, в основном, сокращались, то в последние несколько недель все начали, резко пополнять резервы. Этот ажиотажный спрос породил дефицит, который еще сильнее раскрутил всеобщий ажиотаж.
По данным итальянской металлоторговой ассоциации Assofermet Acciai, за 2019 и 2020 гг. уровень складских запасов проката в европейской сбытовой сети уменьшился на 19 млн. т. А сейчас участники рынка стремятся вернуть резервы на уровень 2018 г.
При этом в Европе по-прежнему простаивают 10 доменных печей, на которые приходится 17% мощностей региональных меткомбинатов. А восполнить недостающее за счет импорта того же горячекатаного проката нельзя — не дают квоты, которые были не только снижены с июля 2020 г., но и переведены на квартальную основу, да еще и с лимитами для ведущих поставщиков.
Впрочем, так можно объяснить скачок цен в Евросоюзе, где базовые цены на горячекатаный прокат достигли 600 евро за т EXW, а производители предлагают уже новый ориентир — 650 евро за т. Однако стоимость стальной продукции в большей или меньшей степени взлетела по всему миру. Причем это не чисто спекулятивный рост, как в 2008 г., с которым уже сравнивают нынешний подъем. Еще лет 5-10 назад ситуации, подобной той, что сейчас сложилась в Евросоюзе или США, просто не могло бы возникнуть. Дефицит стальной продукции в каком-либо регионе был бы быстро ликвидирован за счет импорта. Российские компании не могут отправить дополнительные объемы проката в ЕС или США, хотя от ето бъло бъ въгодно всем.
Многие специалистъ сходятся во мнении ,что потребление стальной продукции в будущем году в большинстве стран еще не вернется на докризисный уровень 2019 г. Еще один очень важный аспект — сырьевой. В Турции цены на металлолом впервые с марта 2014 г. достигли отметки $400 за т, что почти в два раза превышает минимальный апрельский уровень и на треть — котировки всего лишь трехмесячной давности Нехватка металлолома имеет объективный и не устранимый пока характер.
Дефицитный, дорогой и, более того, дорожающий металлолом будет, очевидно, поддерживать цены на стальную продукцию на высоком уровне в ближайшие месяцы. А с другой стороны их будет подпирать железная руда, подскочившая до $160 за т CFR Китай впервые с начала 2013 г.
- Какие наиболее вероятные причины падения цены и спроса на металл и металлопрокат на мировых рынках
По словам аналитиков обвал цен за рубежом может произойти в январе-феврале, максимум в марте. Что возможно на фоне уменьшения спроса после насыщения металлопрокатом и сырьем рынке металлопроката . Основной бум связан именно с уменьшением выплавки стали и необходимостью пополнить складские запасы. Одной из основнъх причин также может въступать «вирусная составляющая» ценового конфликта. Часто в условиях карантина поставки продукции задерживают или вовсе ограничивают.
Турция — большая часть заводов по производству металлопроката закрылась или существенно снизила свою загрузку;
Европа — 8 доменных печей совокупной мощностью в 15 млн тонн стали в год остановлены, прекратили работу в общей сложности 15 заводов, выпускающих прокат и трубы;
США — остановлены производства, выпускающие трубы для нефтяных скважин и газопроводов;
Китай — в феврале и марте снижение объемов производства чугуна и стали было минимальным, но к апрелю складские запасы выросли настолько, что выплавку придется неизбежно уменьшать.
Таким образом, очевидно, что пандемия коронавируса обрушила мировые рынки чугуна и стали, причем закрытие производств сопровождается значительным падением цен. Ситуация все больше и больше напоминает 2008 год, но отягощается разрастающимся распространением инфекционного заболевания, которое вынуждает вводить жесткие карантинные меры. С начала апреля увеличение числа инфицированных больных регистрируется и в России
- Что происходит в декабре на рынках металлопроката ?
Подорожание металлолома и железной руды в мире становится трендом. Заготовка и готовые изделия тоже дорожают. Однако за океаном и в Европе сохраняется повышенный уровень спроса по причине дефицита предложения.
Зарубежные производители плоского и сортового проката распродали на экспорт то, что произвели оставив для внутренних потребителей не более 35% продукции. И в середине декабря уже заключают контракты на поставки в феврале-марте по цене $ 710 за т. Такая ситуация складывается из-за дефицита сырья на фоне уменьшения добычи, квотирования
Ажиотажный рост цен и спроса на мировом рынке привели к подорожанию транспортировки морским путем. Активное подорожание фрахта замечено со стороны Китая.
Все более существенное влияние на экономику играет и климатическая политика западных стран. Это уже даже не религия, а некий полный тоталитаризм. В европейской промышленности уже практически все бизнес-решения рассматриваются исключительно с точки снижения выбросов углекислого газа. Да и не только в европейской. По данным Reuters, 29 ведущих автомобилестроительных компаний намерены в совокупности инвестировать около $300 млрд. в производство электромобилей, причем 45% из этой суммы приходится на Китай.
Климатический крен в перспективе может оказать сильное влияние на рынки металлов. Переход к электромобилям и безуглеродная энергетика потребуют резкого увеличения потребления меди, лития, никеля, кобальта, редкоземельных металлов, ванадия. И далеко не факт, что производители смогут обеспечить нужные темпы роста. В общем, можно сделать въвод ,что стоимость стальной продукции за рубежом, по крайней мере, до февраля-марта останется высокой. Таким образом, очевидно, что пандемия коронавируса обрушила мировые рынки чугуна и стали, причем закрытие производств сопровождается значительным падением цен.
Таблица показателей цветной металлургии
| Показатели | ед.изм. | Факт | Прогноз | ||||||
| 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | ||
| АЛЮМИНИЙ, мир | долл/т | 1611 | 1980 | 2108 | 1666 | 1445 | 1909 | 2248 | 2309 |
| производство алюмимия | млн т | 58,2 | 63,4 | 64,4 | 65,9 | 67,8 | 64,9 | 66,1 | 67,3 |
| потребление алюминия | млн т | 59,0 | 59,2 | 60,1 | 60,0 | 62,5 | 65,2 | 67,9 | 70,8 |
| МЕДЬ ,мир | долл/т | 4871 | 6194 | 6500 | 5442 | 4567 | 5766 | 6688 | 6779 |
| производство меди | млн т | 23,3 | 23,5 | 24,0 | 24,4 | 25,1 | 24,4 | 25,5 | 26,4 |
| потребление меди | млн т | 23,4 | 23,7 | 24,0 | 24,3 | 25,1 | 25,9 | 26,7 | 27,6 |
| ЦИНК. мир | долл/т | 2101 | 2890 | 2922 | 2265 | 1619 | 2065 | 2234 | 2303 |
| производство, цинка | млн т | 13,6 | 13,3 | 13,3 | 14,0 | 14,3 | 14,0 | 14,2 | 14,5 |
| потребление, цинка | млн т | 13,9 | 13,7 | 13,7 | 13,3 | 13,8 | 14,2 | 14,6 | 15,1 |
| Никель мир | долл/т | 9595 | 10410 | 13114 | 11038 | 9154 | 10732 | 13575 | 13497 |
| производство, никеля | млн т | 2,0 | 2,1 | 2,2 | 2,4 | 2,5 | 2,3 | 2,4 | 2,6 |
| потребление, никеля | млн т | 2,0 | 2,2 | 2,1 | 2,1 | 2,1 | 2,2 | 2,3 | 2,4 |
Для количественной оценки возможных уровней, до которых может опуститься рынок в 2020 году и в последующие два года, были построены три прогнозных сценария:
Оптимистичный. Предполагается, что пандемия коронавируса в мировом масштабе будет остановлена в течение двух месяцев. Рынки начнут восстанавливаться уже летом, мировые цены стабилизируются, а российский рынок покажет небольшое падение (около 5%) и с 2021 года начнет расти.
Пессимистичный. При вынужденном затягивании карантинных мер до осени-зимы падение рынка будет более жестким и составит 15%. Остановка производств продолжится, что может вызвать тяжелый финансовый кризис. В этом случае рынок черной металлургии в России начнет медленно расти только с 2022 года.
Базовый. Поскольку распространение коронавируса в мире, за исключением Китая, пока идет по нарастающей, вероятность сценария, близкого к пессимистичному, выше. В базовом сценарии также предусмотрено значительное снижение рынка (в текущем варианте прогноза на 10% к 2021 году), после чего начнется рост. К концу 2022 года в этом случае объем рынка может достичь показателей 2016 года.
Вижте страницата на друг език:
 Болгарский